
开云体育苹果莫得必要急于推出新机替代;另一方面-kaiyun体育官方网站云开全站入口 (中国)官网入口登录

“依赖作事器端模子的功能将建树一定的使用名额,其中包括Siri AI和智能像片裁剪”,约翰·特努斯(John Ternus)在电话会上暗示,明天需要更大用量的用户,不错购买膨大探问权限。
翻译一下即是,阿谁一直在等的Siri AI,其“高阶版块”省略率要驱动“按月扣费”了。
苹果刚刚交出一份创记载的季度评释,约翰·特努斯初度以CEO的身份出席了功绩电话会。他并莫得公布属于他我方的“施政摘要”,反而颇为严慎地布置分析师的发问。
这激发了争议,有行业东说念主士合计他仅仅在“盂方水方”念准备好的话术,但也有东说念主合计他选择了一种更为适当的相貌进行疏通。
不外,阛阓会我方投票。面对低于预期的下一财季毛利率指导,盘后交游中股价下降。这一厚谊延续到了周二的交游,开盘后一度下降3.45%,最终收盘跌幅为1.90%,总市值已降至约4.8万亿好意思元。

功绩窜改高
股价为什么照旧跌了
单看本季度功绩,苹果依旧是那台令东说念主赞理的成绩机器。
2026财年第四季度,苹果营收约为1144.77亿好意思元,同比增长12%,略高于华尔街此前预期,也逾越了此前苹果给出的指导上限;净利润约为307.11亿好意思元,同比增长12%;毛利率为47.9%,落在47%~48%指导的上半段。
2026财年全年营收约为4788亿好意思元,净利润约为1322亿好意思元,摊薄每股收益8.98好意思元,均创历史最高。
不管是苹果财报新闻稿,照旧电话会议,约翰·特努斯齐给了居品留了充足的位置。
iPhone Duo是“自初代以来最具变革性的iPhone”,触屏MacBook标签是“第一次”,HomeView“为更智能的家居奠定了基础”,Siri AI是“咱们一直想要的Siri”。
淌若只听CEO谈话,你会以为苹果刚刚渡过了一个居品大年。
然后你绽放财报。苹果2026财年第四季度是阻挡9月26日的三个月。然而,iPhone Duo于10月23日才开卖,触屏MacBook是11月6日,HomeView更晚在11月13日。
也即是说,约翰·特努斯讲的这些新品,莫得一款在刚刚达成的季度里赚到一分钱。
着实撑起第四季度功绩的,是iPhone 18 Pro系列圣洁9天的郑重销售窗口,以及分析师口中的9月9日提价前iPhone 17系列靠近抢购。
财务数字是库克期间的余响,居品故事是特努斯期间的预报,两者不在归并个技艺轴上。
财务手脚第沿途防地,苹果守住了。但成本阛阓莫得齐全买账,北京技艺11月3日凌晨,股价盘后一度跌近4%。
原因并不复杂,成本阛阓给出了高达38倍的市盈率,却迎来了高利润的作事业务收入同比增速由上一财年同期的15.1%降至9.8%。五个销售区域,大中华区诚然是同比增幅最高的阛阓,但收入比阛阓预期低。
更要津的是下一个季度,苹果CFO凯文·帕雷克(Kevan Parekh)给出毛利率指导唯有45%~46%,比阛阓预期低,也低于第四季度的47.9%。
畴昔两年好阻止易拉到接近50%的毛利率防地,在新CEO上任首个季度评释中驱动向后退。哪怕下降一个百分点,放进苹果功绩评释里,按照季度收入鄙俗估算,也对应逾越10亿好意思元的毛利润。
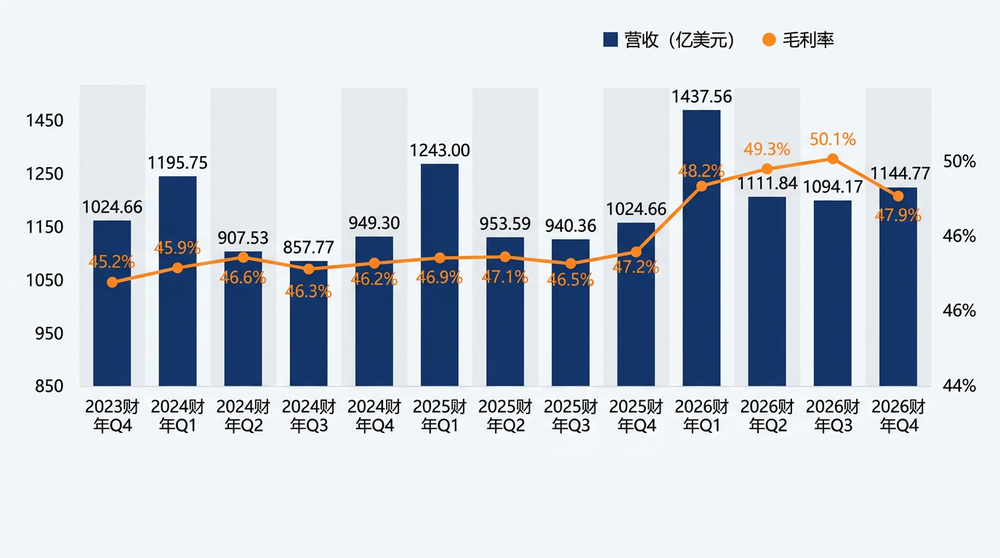
数据开首:苹果功绩评释
这份指导不错拆解为三项成本压力,每一笔齐黢黑标好了要付出的代价。
第一项是此前充任利润缓冲垫的关税退款,下一季度退税利好可能权贵减轻或不再访佛。第二项是内存价钱执续走高,导致硬件成本增多。第三项是Siri AI爬坡带来的成本。苹果下一季度毛利率指导已计入部分关连成本,但莫得清楚具体金额。
这三笔成本的性质并不同样。退税更接近一次性影响,内存加价属于供应链周期压力,而AI参预可能成为一项永久新增成本。前两项还有消退的可能,第三项却有可能跟着用户限制和调用次数增长而执续增多。也即是说,AI还莫得评释能带来收入的时候,依然驱动并吞利润。
毛利率下滑从来不仅仅一个孤单的财务蓄意,它经常是后续居品、订价和收费政策治愈的前方。接下来,约翰·特努斯必须直面一个问题,苹果准备让谁来承担这些新增成本?

把发布技艺表酿成了利润器用
硬件端最实践的方针,不一定是卖出更多iPhone,而是从每部iPhone中赢得更多收入。
这不错通过凯旋加价完成,也不错收受更荫藏的相貌,延迟旧款生命周期,减少初学款在新品周期中的存在感,再把耗尽者的小心力靠近到售价和毛利率更高的Pro系列。
圭臬版iPhone 18缺席9月居品线,即是最显豁的信号。
电话会问答智力的第一个问题便直蓄意准版为何莫得与Pro系列同期上市。约翰·特努斯莫得解释,只暗示苹果“分歧明天的居品道路图发表褒贬”。
至于是供应受限?是组件问题?照旧给Duo闪开?
他没回话。一个字齐没解释。
这不是小事。接头机构Counterpoint把“不毛初学级iPhone 18”列为2026当然年第三季度苹果出货量下降的原因。这个技艺段大致对应苹果此次功绩评释遮盖的季度。
但IDC与Omdia两家接头机构齐倾向于合计,这并非一次单纯的被迫宽限,苹果主动治愈居品节律的意味更强。
IDC分析师郭天翔对虎嗅暗示,将新品拆分到上、下半年发布,不错让苹果在一年内赢得两轮关心,幸免居品靠近上市、互相争夺流量,同期也有助于从头分拨坐蓐和营销资源。更进攻的是,圭臬版缺席秋季窗口,不错让耗尽者把更多小心力放在售价更高的居品上。
Omdia分析师周乐轩则合计,圭臬版缺席计谋考量愈加显豁。一方面,iPhone 17仍处于热销期,苹果莫得必要急于推出新机替代;另一方面,先进制程芯片供应偏紧,苹果会优先把有限产能留给iPhone 18 Pro和Pro Max。
换句话说,供应受限如实存在,但把有限产能分拨给谁,是苹果我方主动作出的采纳。
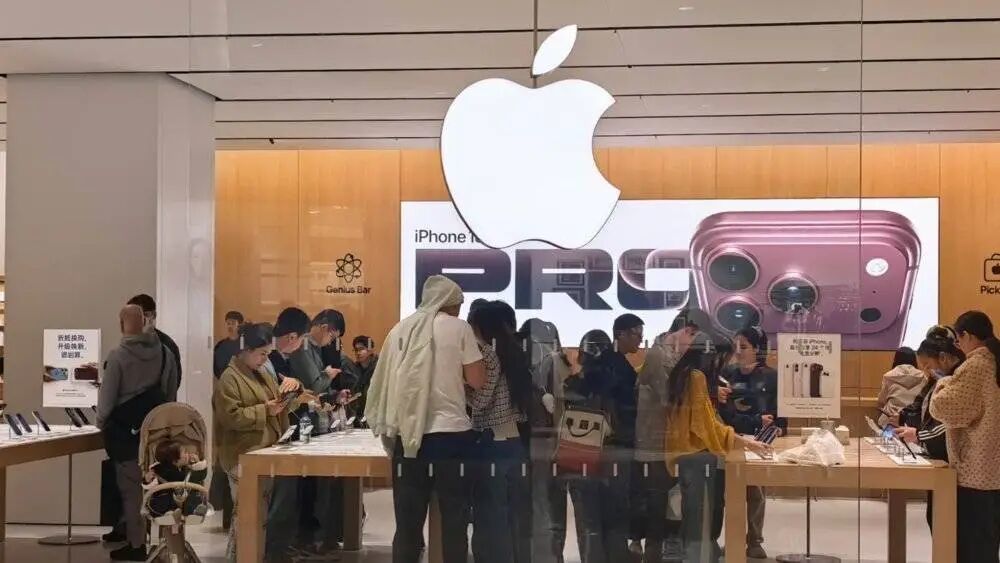
图片开首:虎嗅拍摄
这也解释了本季度iPhone收入增长的组成。周乐轩告诉虎嗅,7月至9月,渠说念在预期下半年加价的情况下,提前无数备货iPhone 17圭臬版,拉高了季度前半段的出货。进入新品发布阶段后,由于新机唯有iPhone 18 Pro和Pro Max,居品结构齐全偏向高端,平均售价随之抬升。
也即是说,这个财季前半段由iPhone 17和渠说念备货撑住出货,后半段由Pro系列举高均价。是以,这需要从整盘来看,苹果在控制旧款生命周期、渠说念库存和新品结构,最大化了所有季度的iPhone收入。
值得小心的是,渠说念提前备货不等于居品依然全部卖到耗尽者手里。淌若部分出货来自对加价的提前响应,下一季度的数据会显现这些库存能否颐养成着实销售,照旧提前透支了渠说念采购。

苹果也得不到内存加价豁免权
圭臬版iPhone 18延后,还有另一层不那么显眼的意象,它匡助苹果推迟了内存加价对基础款的冲击。
凯文·帕雷克将下一季度毛利率下滑部分归因于更高的内存成本。第一次参加电话会议的COO萨比赫·汗(Sabih Khan)则进一步承认,Mac和iPad将在12月季度面对供应殷切,主要原因是内存供给无法随和苹果需求。
在问答智力驱动前,约翰·特努斯格外先容萨比赫·汗负责苹果供应链中的制造、AppleCare、环境事务以及公共供应商迷惑等。公开尊府炫耀,萨比赫·汗于1995年加入苹果,从采购团队作念起,接替原COO杰夫·威廉姆斯(Jeff Williams)的职务进入苹果中枢处理层。
萨比赫·汗的回话意味着,内存加价依然不仅仅利润表问题,也可能驱动阻挡苹果能够卖出几许居品。
苹果预测2027财年第一季度营收增长7%~10%。这个季度遮盖秋季新品销售和公共年末购物季,经常亦然苹果全年营收限制最大的季度。淌若供给受限成为实践,苹果逝世的不仅仅毛利率,也包括本不错说明的收入。
苹果能否凭借限制采购绕开这轮内存周期?周乐轩给出的谜底是含糊的。
他告诉虎嗅,苹果无法开脱这一轮内存价钱周期,但比较竞争敌手,它能够更好地消化影响。限制采购带给苹果的是优先供应,而不是价钱豁免。其上风主要阐扬为加价幅度更小、成本传导技艺更晚。这一区别很进攻。苹果供应链智力着实买到的是技艺。
其次,较高的订价起到了缓冲作用。同样的内存成本增量,落在一款高价旗舰机型和一款售价300好意思元的安卓手机上,影响齐全不同。前者仍有空间通过毛利率和品牌溢价摄取,后者则可能赶快迫临利润底线,只可在加价、减配与殉国利润之间采纳。
这意味着,内存加价先挤压的是中低端安卓手机的糊口空间,也给了苹果控制居品技艺表治愈成本和居品结构的空间。
周乐轩暗示,iPhone 18 Pro系列率先上市,不错先承受内存加价初期的成本压力。淌若圭臬版延至次年春季发布,这意味着为苹果争取了格外约六个月,用来从头治愈成本结构。与此同期,圭臬版缺席秋季窗口,也把要津的节日需求推向了售价与利润率更高的iPhone 18 Pro系列和iPhone Duo。
是以,除了居品发布节律变化,苹果也在从头安排收入与成本的说明时点。
但技艺只可推迟压力,不可袪除成本。淌若内存价钱在圭臬版上市前仍未回落,苹果最终照旧要作出采纳,同样面对加价、减配与殉国利润的均衡。这可比任那里理层表态齐更厚实。
iPhone Duo缺货意义不仅仅“卖爆”
iPhone Duo的情况有点复杂。
萨比赫·汗在电话会上承认,iPhone Duo目下仍受供给阻挡,产能正在爬坡,苹果暂时无法预测供需何时复原均衡。
关于供给受限是否因为需求爆发,周乐轩暗示,公共阛阓对iPhone Duo的响应显豁好于预期,目下部分阛阓的托福周期依然延迟至2027年1月。与此同期,iPhone Duo亦然苹果迄今制造难度最高的iPhone,搭钮、超薄玻璃和折叠面板齐在阻挡量产初期的产出。
在其看来,这是需求跑在供应链前边的典型情况,跟着坐蓐工艺渐渐锻真金不怕火,供需缺口会逐渐收窄。
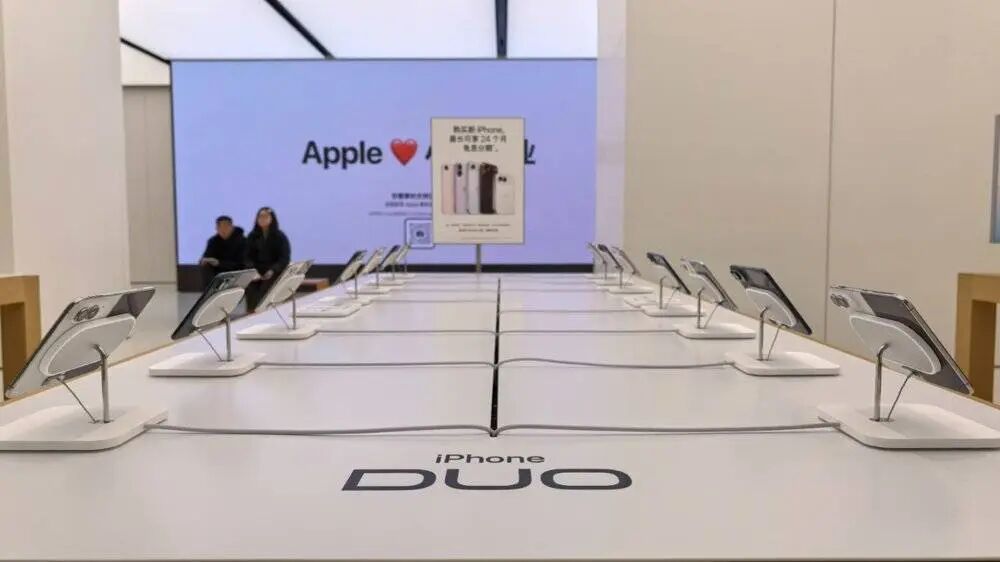
图片开首:虎嗅拍摄
不外,郭天翔告诉虎嗅,iPhone Duo仍处于产能爬坡阶段,至少目下在中国阛阓需求并莫得好于预期。但从苹果入局永久角度来看,IDC高档分析师Francisco Jeronimo合计,苹果将这一品类从同比双位数下滑的危境中拉了出来,其预测苹果将在2026和2027年别离取得12.6%和18%的逆势增长。
现阶段iPhone Duo的缺货复杂的原因之下,不错制造一种稀缺感,但最终照旧要颐养成着实销量。因此,关于约翰·特努斯来说,iPhone Duo能否成为一款能够举高平均售价和品牌声量的居品,要比及托福周期复原宽泛后才能判断。毕竟有iPhone Air这个前车之鉴,新品也容易成“废品”。
苹果AI先酿成了收费进口
硬件以外,苹果还在为AI寻找新的付费相貌。
约翰·特努斯在电话会议中提到,“率先iCloud的套餐层级主要侧重于存储空间,但咱们一直在为其添加更多功能和特质”。目下iCloud+套餐涵盖Apple TV和游戏订阅作事Apple Arcade,遮盖逾越100个国度和地区。
不外,具体收费相貌仍不了了。膨大权限可能是安靖订阅,也可能纳入iCloud+;也可能先面向少数高频用户,再逐渐成为庸俗用户赢得齐备AI体验的门槛。
但苹果AI的财务规章依然很明确,成本先进入了利润表,收入何时到来仍是未知数。
苹果畴昔擅长用高毛利硬件遮盖软件研发成本,再通过作事业务延迟用户生命周期价值。生成式AI改变了这套模式,依赖云霄大模子的功能每被调用一次,齐可能产生新的推理成本。约翰·特努斯涌现,Siri每天处理逾越25亿次苦求。
淌若苹果不肯永久自行承担这笔支拨,使用名额和付费膨大就很容易转嫁到耗尽者头上。换句话说,苹果AI买卖化的第一步,可能是先决定用户每个月能免费问它几许次。
目下,中国阛阓的增长还看不到AI的思路。
数据开首:Counterpoint
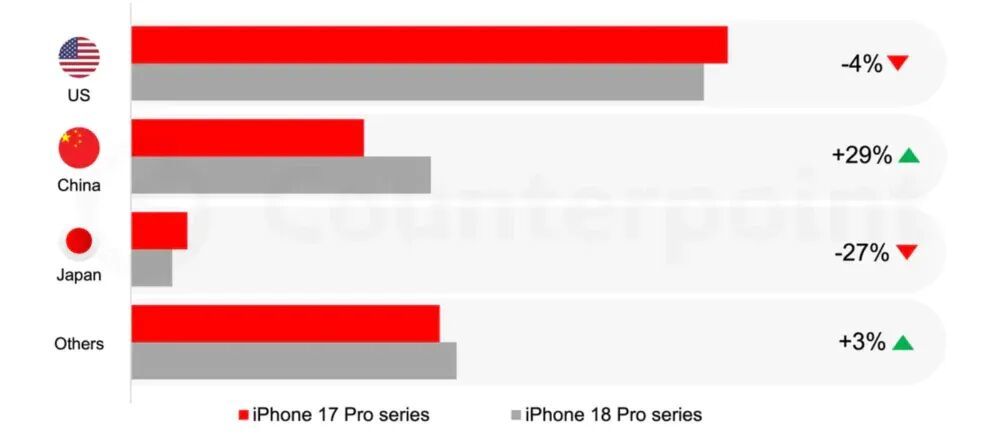
Counterpoint数据炫耀,iPhone 18 Pro上市前三周,中国阛阓销量同比增长29%;同期公共阛阓增幅唯有3.1%,好意思国下降4%,日本下降27%。中国孝敬了大部分增量,靠的是供给比2025年顺,加上竞争敌手被存储成本逼着集体加价,也即是说,这轮增长跟AI莫得半毛钱关系。
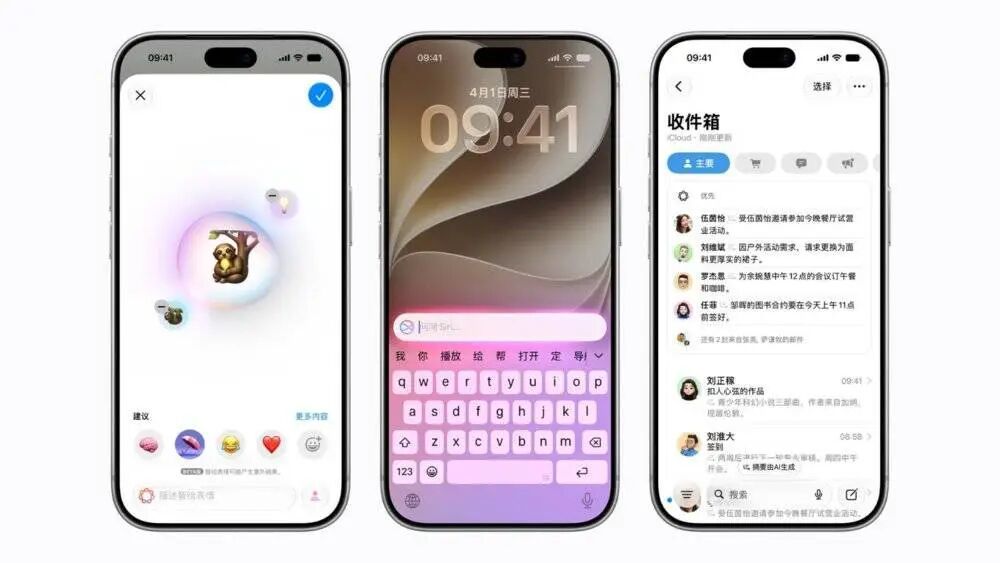
但AI或将成为一个变量。10月31日,苹果通知,国行Apple智能将于11月4日开放测试,并随iOS 27.3郑重推出。首批功能主要包括实时翻译、像片App中的摈斥器用和写稿器用,并不包含Siri AI以及苹果在WWDC 2026(苹果公共拓荒者大会)上公布的其他下一代功能。
图片开首:苹果官网
淌若国行AI能够拉动换机,或将成为下一季度格外的收入增量。但首批功能更像补课,不是苹果AI的齐备状态。中国用户会不会为此更换确立、明天的AI付费膨大是否适用于中国阛阓,目下齐莫得谜底。
特努斯的“考卷”下个季度才交
这份财报还留住了一个尚未得到充瓦解释的数字。阻挡季末,苹果库存达到145.41亿好意思元,同比增长154%,环比也增长约31%。
库存大幅增长与处理层反复强调的“供给受限”看似矛盾,但在不毛库存结构、环比变化和盘活数据的情况下,目下还不可把它凯旋定性为需求风险。
不外,淌若iPhone 17的渠说念备货莫得实时颐养为末端销售,iPhone Duo在产能爬坡后需求又不足预期,增多的库存就可能进一步压制毛利率。
这亦然下一季度需要考证的问题。苹果面对的究竟是结构性缺货,照旧供给与需求出现错配?
不仅如斯,约翰·特努斯不得不花更多的技艺学习安抚投资者。因为苹果股票在这一轮东说念主工智能风暴中饰演了隐迹所的变装。投资者清脆购买股票是因为苹果是一家可靠且成本后果高的企业,与那些斥资数千亿好意思元竞相涌向东说念主工智能前沿的竞争敌手不同,苹果清脆进行股票回购并向激动派息。
硬币的另一面,淌若约翰·特努斯无法加快苹果的窜改程度,或者持续在电话会上“遁藏”问题,这种安全性可能会受到挑战。最近几周,苹果市值就曾涉及瓶颈,其股价虽屡次破损5万亿好意思元大关,但随后又回落至该门槛以下。
在这一财季开云体育,苹果的功绩评释评释,约翰·特努斯接办的仍是一台现款流强盛、利润率极高的机器。仅仅这台机器的运行成本依然驱动高潮。他近期连结麇集发布了弥散多的新址品,但面对第一张答卷,着实的问题是,谁将为苹果的高毛利买单。